2025年环保设备行业新规对华南制造业绿色转型的影响分析
2025年新规落地,华南制造业站在转型十字路口
2025年1月1日起,生态环境部新修订的《大气污染物排放标准》与《水污染物排放限值》在珠三角全面实施。对深圳、东莞、佛山等地的制造企业而言,这不仅是合规门槛的抬升,更是一次生产逻辑的重塑——末端治理的“及格线”变成了“淘汰线”。华南地区电子、家具、五金、印染等产业密集,过去依赖低成本运营的模式,在新规面前已难以为继。
新规的四个关键“硬约束”
对比旧版,2025年新规最显著的变化集中在四点,每一项都直接考验企业的环保工程能力:
- VOCs无组织排放限值收紧30%,要求车间密闭收集效率不低于85%,倒逼企业升级原有废气处理管路设计。
- 废水总氮排放标准从15mg/L降至8mg/L,对PCB、电镀行业的生化处理系统提出了更高要求。
- 除尘设备纳入在线监控范围,颗粒物排放浓度需实时上传,数据造假空间被彻底压缩。
- 环保设备能效比成为环评加分项,高能耗的单一洗涤塔或活性炭吸附装置将面临改造压力。
这些条款背后,是监管逻辑从“达标排放”向“全过程减污降碳”的转变。企业若只做局部修补,很快会发现仍有一连串隐性问题暴露。
案例:一家五金厂的废气治理改造实录
以佛山某铝型材喷涂厂为例,其原有两套水喷淋+UV光氧设备处理喷漆废气,在2024年还能勉强达标。但新规执行后,非甲烷总烃排放浓度屡屡逼近限值红线,且能耗居高不下。该厂在2025年3月引入大族环保的“沸石转轮+RTO蓄热焚烧”组合工艺,将废气处理效率提升至98%以上,同时利用RTO余热回收为涂装线供热,天然气消耗反而下降12%。整个环保工程改造投资约380万元,预计两年半即可通过能源节省回收成本。
这个案例说明,新规并非单纯增加企业负担,而是推动环保设备市场向“高效、节能、资源化”方向迭代。对技术储备不足的中小企业来说,是挑战;对具备系统设计能力的环保工程服务商和提前布局的制造企业来说,则是拉开差距的机会。
废水处理与除尘设备的联动升级
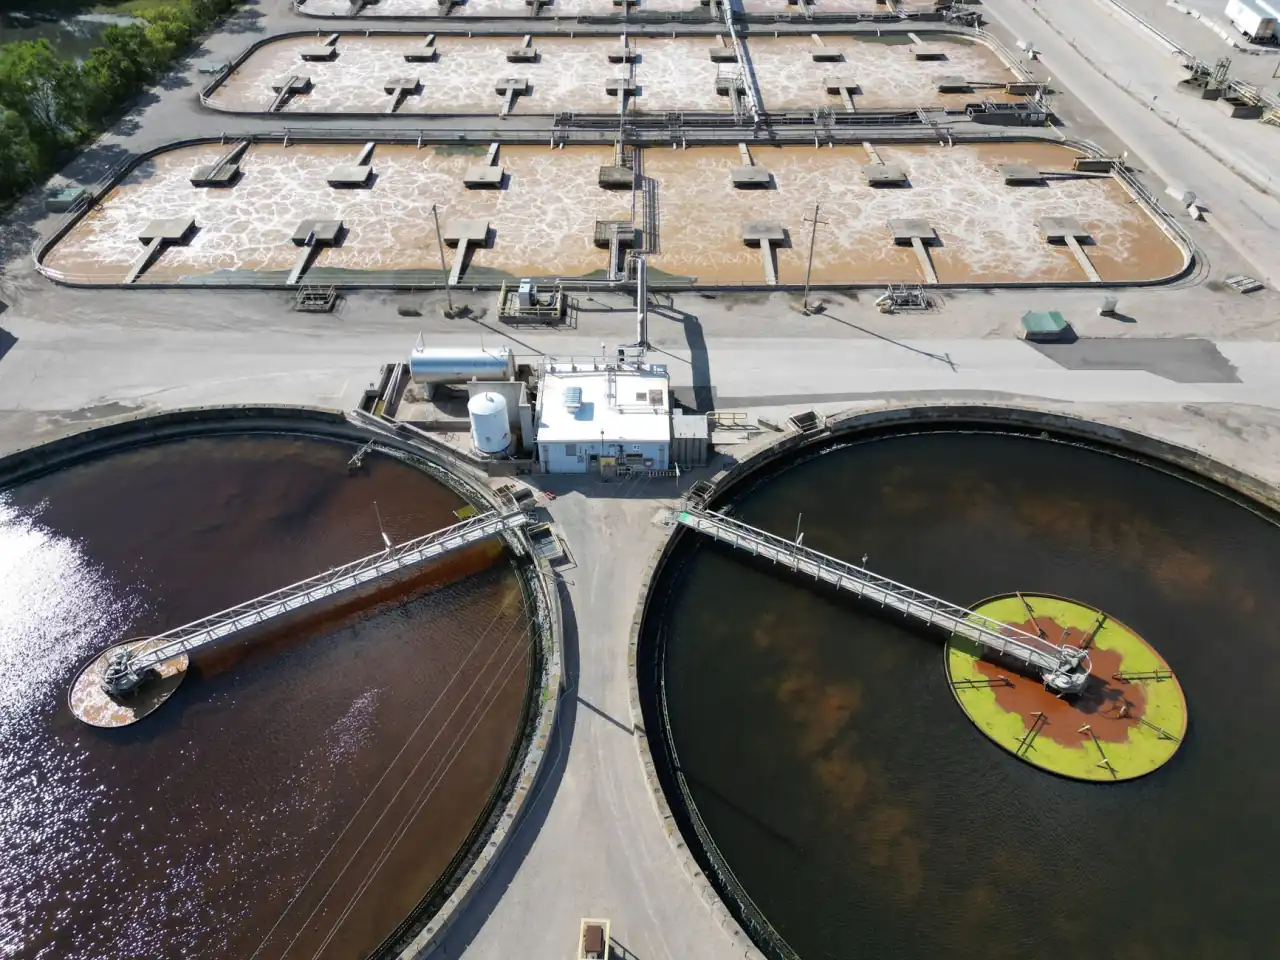
除了废气治理,废水处理环节的提标同样不容忽视。东莞某电子元器件企业,原先采用“混凝沉淀+砂滤”工艺处理清洗废水,氨氮指标一直卡在临界值。2025年新规执行后,他们在生化段增设MBBR移动床生物膜反应器,并优化了药剂投加逻辑,最终将总氮稳定控制在6mg/L以下。值得注意的是,废水处理系统的污泥脱水环节与车间除尘设备共享一套压缩空气系统,改造时同步更换了高效脉冲除尘器的滤袋材质,整体能耗比原先分体运行降低了18%。这种跨介质协同优化,正是新规催生的技术趋势。
环保设备选型:别只看初投资
很多企业在采购时仍习惯盯着设备报价单,但在新规环境下,这种思维风险很大。一套劣质除尘设备可能半年内就因滤料堵塞导致排放超标,而技术过时的废气处理装置则可能面临二次改造。建议华南制造企业从全生命周期成本(LCC)来评估:一次性投入、能耗水平、维护频次、耗材更换周期、以及万一超标面临的停工罚款,这些都应纳入计算。大族环保在为客户做方案时,通常会提供3年期的能耗与维护预测模型,帮助决策更贴近实际生产。
另外,别忘了关注地方环保部门的“白名单”或“正面清单”制度。深圳、广州等地对采用先进环保工艺且在线监测数据稳定的企业,会减少现场检查频次,并在绿色信贷、用电补贴上给予倾斜。这套政策红利,足以覆盖环保设备升级的部分成本。
结论:绿色转型不是成本,而是新竞争力
2025年新规像一面筛子,把依赖粗放排放的企业筛掉,把真正愿意投入技术升级的企业留下来。对华南制造业而言,环保设备与环保工程的本质,已经从“花钱买平安”转变为“投资降本增效”。那些率先完成废气处理、废水处理和除尘设备系统化改造的企业,将在供应链竞争中拿到更多优质订单——尤其是面向欧美客户时,碳足迹和环保合规性早已是硬性门槛。未来三年,谁把环保做成生产系统的一部分,谁就掌握了定价权。